
Rentabilité locative nette : comment calculer le rendement réel ?
Un appartement annoncé à 7 % de rendement peut-il réellement être rentable une fois déduits les frais d’acquisition, la taxe foncière, les charges, les travaux et la vacance locative ? Pour répondre, il faut calculer la rentabilité locative nette avec une méthode cohérente.
Ce guide propose des formules, un exemple chiffré complet et une grille de comparaison pour distinguer rendement brut, net de charges et cash-flow, sans confondre ces indicateurs avec la fiscalité personnelle ou un comparatif de crédits.
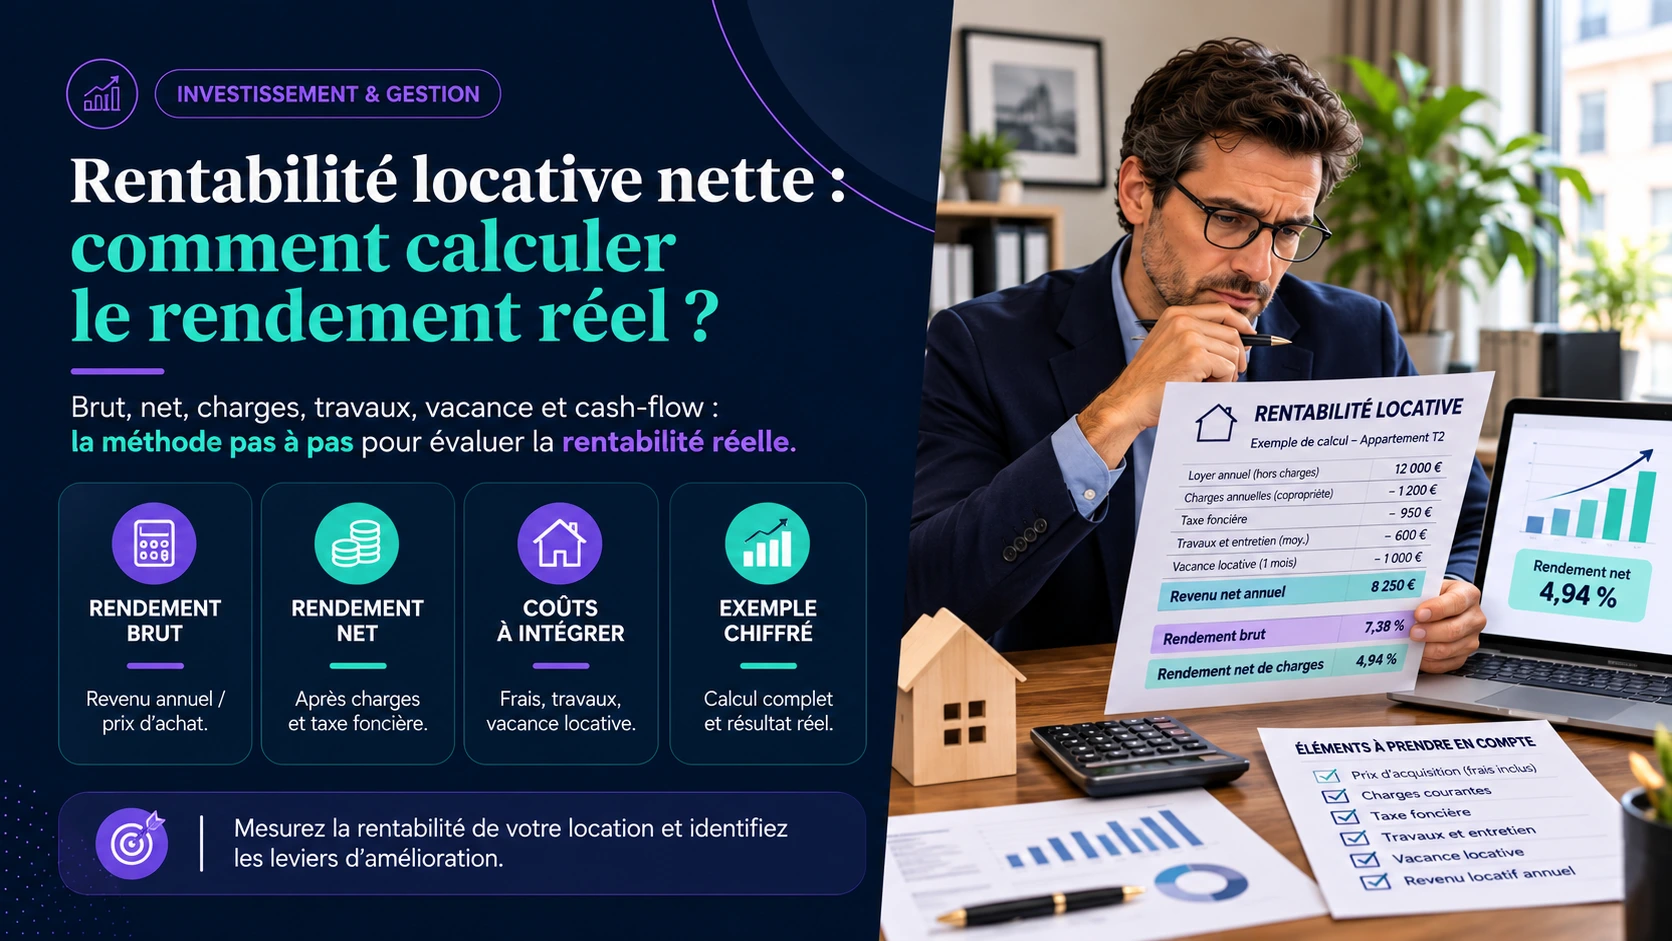
Rentabilité locative nette : la réponse rapide
La rentabilité locative nette de charges mesure le revenu annuel attendu après vacance et dépenses restant à la charge du propriétaire, rapporté au coût total de l’investissement. Elle va plus loin que le rendement brut, calculé à partir des loyers annoncés.
Formule de travail : (loyers annuels encaissables − vacance − charges non récupérables − taxe foncière supportée − assurances − gestion − entretien et réserves pertinentes) ÷ (prix + frais d’acquisition + travaux initiaux + ameublement éventuel) × 100.
Cette rentabilité est avant impôt sur les revenus locatifs et avant remboursement du capital emprunté. Le cash-flow mensuel et le rendement net après impôts sont deux indicateurs différents qu’il faut calculer séparément.
Pourquoi un rendement brut attractif peut être trompeur ?
Une annonce indique « 7 % de rendement ». Ce taux peut reposer sur douze loyers théoriques et sur le seul prix vendeur, sans inclure les frais d’acquisition, la rénovation, la vacance, la taxe foncière ou les charges de copropriété. Le bailleur ne dispose donc pas encore d’une estimation de ce que le bien produira réellement.
La première question à poser est : 7 % de quoi, après quelles dépenses, et sur quelle somme investie ? Deux propriétaires peuvent afficher un rendement brut identique mais conserver des revenus très différents une fois les dépenses payées.
| Indicateur | Ce qu’il mesure | Ce qu’il ne démontre pas |
|---|---|---|
| Brut | Loyer théorique face au prix ou coût retenu | Dépenses, vacance, impôts |
| Net de charges | Revenu d’exploitation après dépenses retenues | Impôt personnel, dette, trésorerie |
| Net après fiscalité | Revenu après impôts selon le régime réel du bailleur | Mensualité de crédit si non intégrée |
| Cash-flow | Encaissements moins décaissements et crédit sur une période | Rentabilité économique totale de l’actif |
Étape 1 : calculer le coût total de l’investissement
Pour comparer honnêtement plusieurs biens, conservez une convention unique de coût. Nous retenons ici le prix payé, les frais d’acquisition, les travaux initiaux nécessaires à la mise en location et, en meublé, l’ameublement de départ.
| Poste | Exemple | Pourquoi l’inclure |
|---|---|---|
| Prix d’achat | 160 000 € | Capital nécessaire à l’acquisition |
| Frais d’acquisition | 12 800 € | Sommes réellement mobilisées |
| Travaux initiaux | 18 000 € | Mise en état avant exploitation |
| Ameublement | 4 200 € | Investissement complémentaire |
| Coût total | 195 000 € | Base de comparaison |
Les frais de financement, de garantie et d’éventuels autres coûts peuvent aussi être intégrés à une convention élargie, à condition de l’indiquer. Le prix affiché dans l’annonce n’est pas automatiquement le coût final du projet.
Étape 2 : partir du loyer hors charges, puis intégrer la vacance
Pour éviter de confondre recettes et remboursements de dépenses, partez des loyers hors charges. Les provisions versées par le locataire pour les charges récupérables sont ensuite suivies séparément avec les dépenses correspondantes.
Supposons un loyer de 1 200 € hors charges par mois : le revenu théorique est de 14 400 € par an. Avec 5 % de vacance et d’impayés provisionnés dans notre scénario pédagogique, la recette prudente devient 13 680 €. Ce taux de 5 % est une hypothèse de simulation, pas une moyenne prouvée pour une ville donnée.
Pour une colocation, vérifiez la demande locative par chambre, le calendrier étudiant, le risque de remplacement et les loyers effectivement soutenables. Pour un logement entier, étudiez plutôt la rotation probable et les caractéristiques du bassin d’emploi.
Étape 3 : déduire seulement les charges supportées par le bailleur
Le budget propriétaire ne se résume pas à la taxe foncière. Les charges de copropriété non récupérables, l’assurance propriétaire non occupant, la gestion, l’entretien courant et une réserve de renouvellement peuvent modifier considérablement le résultat.
| Dépense annuelle | Montant illustratif | Vigilance |
|---|---|---|
| Taxe foncière restant au propriétaire | 1 150 € | Distinguer la TEOM récupérable si elle est refacturée |
| Charges de copropriété non récupérables | 850 € | Ne pas déduire deux fois les charges refacturées |
| Assurances et protection du bailleur | 240 € | Contrat et garanties réellement souscrits |
| Gestion et commercialisation moyenne | 600 € | Même si elle est déléguée ponctuellement |
| Entretien, renouvellement, provision travaux | 1 200 € | Budget prudent, pas une déduction fiscale automatique |
| Total des dépenses | 4 040 € | Avant fiscalité personnelle |
Une réserve de travaux est un choix prudent de modélisation : elle n’est pas nécessairement une dépense engagée cette année ni une charge fiscale immédiatement déductible. Cette distinction permet d’éviter la confusion entre rentabilité prévisionnelle, trésorerie et résultat fiscal.
Calculez votre rendement avec les bons documents
La checklist COHABIO aide à suivre les pièces, montants, échéances et décisions sans oublier les étapes essentielles.
Exemple complet : du brut au rendement net réel de charges
Reprenons l’appartement de 195 000 € tout compris, loué 1 200 € hors charges par mois. Le même bien affiche des taux différents selon le niveau de dépenses retenu.
| Ligne | Calcul | Résultat |
|---|---|---|
| Loyers théoriques annuels | 1 200 × 12 | 14 400 € |
| Rentabilité brute sur coût total | 14 400 ÷ 195 000 × 100 | 7,38 % |
| Vacance provisionnée 5 % | 14 400 × 5 % | − 720 € |
| Dépenses propriétaire | Budget annuel | − 4 040 € |
| Résultat net d’exploitation | 14 400 − 720 − 4 040 | 9 640 € |
| Rentabilité nette de charges | 9 640 ÷ 195 000 × 100 | 4,94 % |
Le résultat est inférieur de 2,44 points au rendement brut, sans même avoir calculé l’impôt personnel ni la mensualité bancaire. Ce n’est pas une prédiction : c’est un exemple construit pour montrer la méthode et les postes à ne pas oublier.
Rendement net, net après impôt et cash-flow : trois chiffres à ne pas mélanger
Le rendement net de charges mesure l’exploitation du bien, indépendamment de la manière dont il est financé. Le net après impôt intègre la fiscalité effective, qui dépend du bailleur et du régime applicable. Le cash-flow mesure la trésorerie : il inclut le remboursement du crédit et les autres décaissements réels.
La mensualité comporte des intérêts et du remboursement de capital. La déduire intégralement pour mesurer la trésorerie est logique ; la traiter entièrement comme une charge économique dans un rendement immobilier ferait perdre la distinction entre coût du financement et constitution de patrimoine.
| Question | Indicateur à utiliser | À vérifier |
|---|---|---|
| Le logement est-il efficace à exploiter ? | Rendement net de charges | Loyers, vacance et dépenses |
| Combien reste-t-il après mon imposition ? | Net après fiscalité | Régime, assiette et prélèvements applicables |
| Combien reste-t-il sur mon compte chaque mois ? | Cash-flow | Mensualité, impôts et flux de trésorerie |
Que change la mensualité du crédit dans la trésorerie ?
Prenons le résultat net d’exploitation précédent : 9 640 € par an, soit environ 803 € mensuels avant impôt et financement. Si le propriétaire paie une mensualité de prêt de 950 €, comprenant les coûts de financement retenus dans le scénario, sa trésorerie ressort à environ −147 € par mois avant impôts.
Le bien conserve un rendement net d’exploitation de 4,94 % dans notre convention, mais il ne s’autofinance pas à ce niveau de mensualité. Un projet peut avoir un rendement satisfaisant et nécessiter malgré tout un effort d’épargne. À l’inverse, un cash-flow temporairement positif ne suffit pas à prouver la qualité du prix d’acquisition ou l’absence de travaux futurs.
Notre objectif ici est la méthode de comparaison : pour les simulations détaillées de crédit, construisez un tableau séparé incluant montant emprunté, durée, intérêts, assurance, garantie et frais.
Comment intégrer correctement la taxe foncière et les charges récupérables ?
La taxe foncière est à distinguer de la taxe d’enlèvement des ordures ménagères (TEOM), qui peut, sous conditions, être récupérée auprès du locataire, sans ses frais de gestion. Pour un calcul net cohérent, ne déduisez que les sommes finalement supportées par le bailleur si vous avez déjà neutralisé les provisions récupérables côté recettes.
Une erreur classique consiste à prendre un loyer charges comprises puis à déduire toutes les charges de copropriété, y compris celles déjà remboursées par le locataire. La méthode doit être symétrique : loyers hors charges et dépenses propriétaire, ou flux charges comprises et dépenses totales ventilées sans doublons.
Pour organiser les preuves et les factures, consultez les documents à conserver par un bailleur. Pour comprendre les dépenses récupérables, voir également le guide des justificatifs de charges.
Travaux, ameublement et rénovation énergétique : comment les prendre en compte ?
Les dépenses de rénovation préalables à la mise en location augmentent le coût initial du projet dans notre calcul. Les remplacements ultérieurs d’équipements doivent, eux, être pris en compte selon une logique de trésorerie ou de réserve annuelle pertinente, sans les compter deux fois.
Une rénovation énergétique peut affecter les loyers réalisables, la durée de location autorisée, l’attractivité du logement et le budget d’entretien. Son bénéfice ne se résume pas à un pourcentage arbitraire de valorisation : il faut comparer le coût réel des travaux, leurs effets et les règles en vigueur pour le logement.
- Distinguer travaux initiaux et maintenance récurrente.
- Conserver les devis, factures et dates d’intervention.
- Prévoir une réserve pour l’équipement et l’ameublement à remplacer.
- Vérifier le DPE et les règles de mise en location avant de supposer qu’un bien pourra continuer à être loué.
Comparer deux projets : pourquoi le meilleur taux n’est pas toujours le meilleur investissement ?
Deux biens affichent un rendement net de charges proche de 5 %. Le premier est situé dans un secteur très demandé, nécessite peu de gros travaux et bénéficie de charges prévisibles. Le second dépend de trois colocataires à remplacer souvent, d’une chaudière ancienne et d’une copropriété qui annonce des rénovations coûteuses.
Le taux calculé est un point de départ, pas un verdict. Ajoutez un examen de la demande réelle, du coût des travaux, de la sécurité du secteur, de l’état de copropriété et du risque réglementaire. La rentabilité prévisionnelle dépend aussi de la qualité des hypothèses.
| Critère | Projet A | Projet B |
|---|---|---|
| Rendement net annoncé | 5,0 % | 5,2 % |
| Risque locatif | Rotation faible | Rotation forte |
| Travaux futurs | Budget documenté | Incertains |
| Décision | À approfondir | À approfondir avec scénario prudent |
Tester un scénario prudent avant d’acheter
Reprenez les hypothèses initiales et augmentez une variable à la fois : un mois de vacance supplémentaire, une baisse de loyer de 5 %, une dépense de copropriété ou une réparation imprévue. Le bailleur doit pouvoir mesurer l’effort financier si le scénario optimiste n’est pas atteint.
Le mini-test de résistance
- Comparer les loyers avec des annonces concurrentes réellement comparables.
- Calculer le coût total avec travaux, frais et ameublement.
- Retenir une vacance argumentée par la demande locale, non un taux universel.
- Distinguer charges récupérables et charges propriétaire.
- Simuler l’effort mensuel après crédit avec une marge pour imprévus.
- Calculer séparément la fiscalité correspondant au régime du foyer.
Pour limiter les oublis administratifs qui peuvent peser sur le rendement, retrouvez également notre guide sur les tâches de gestion locative à anticiper.
Les erreurs de calcul les plus fréquentes
- Diviser douze loyers par le seul prix vendeur et appeler cela une rentabilité nette.
- Oublier les frais d’acquisition, les travaux initiaux ou l’ameublement.
- Compter douze mois de location garantis sans tester la vacance.
- Confondre charges récupérables, charges de copropriété et dépenses du bailleur.
- Mélanger résultat fiscal, rendement économique et remboursement du prêt.
- Utiliser un taux d’imposition générique pour annoncer un « net après impôts » personnalisé.
- Comparer deux biens avec des conventions de calcul différentes.
- Ignorer les gros travaux probables et le marché locatif local.
Quelle méthode appliquer maintenant pour calculer votre projet ?
Créez une fiche de calcul par logement, en conservant les quatre blocs distincts : coût total, revenus hors charges, charges propriétaire et financement/fiscalité. Mettez à jour les hypothèses lorsque vous recevez la taxe foncière, les documents de copropriété et les devis.
La bonne décision n’est pas de chercher le taux maximal à tout prix : c’est de vérifier que le bien reste cohérent lorsque les hypothèses sont réalistes. Le résultat final doit indiquer une convention de calcul et un scénario de risque, pas simplement un pourcentage séduisant.
Questions fréquentes
Comment calculer la rentabilité locative nette ?
Soustrayez des loyers annuels la vacance et les charges réellement supportées par le bailleur, puis divisez le résultat par le coût total de l’investissement et multipliez par 100.
Quelle est la différence entre rendement brut et net ?
Le brut compare les loyers théoriques à un prix ou coût retenu. Le net de charges intègre les dépenses et une hypothèse de vacance ; il est donc plus proche de l’exploitation réelle.
La taxe foncière doit-elle être déduite ?
Oui, pour la part finalement supportée par le propriétaire. Évitez de déduire deux fois les sommes récupérées auprès du locataire, notamment lorsque la TEOM est refacturée.
Le remboursement du crédit est-il une charge de rentabilité ?
La mensualité complète sert au calcul du cash-flow. Pour mesurer le rendement économique du bien, il faut distinguer les frais financiers du remboursement de capital.
Faut-il inclure les travaux et les meubles dans le prix ?
Oui, les travaux initiaux et l’ameublement nécessaires à la mise en location peuvent être intégrés au coût total retenu. Les frais ultérieurs doivent être suivis sans double comptage.
Peut-on calculer un rendement net après impôts identique pour tous les bailleurs ?
Non. L’imposition dépend du régime fiscal, de la situation du propriétaire et des règles applicables. Le net de charges reste distinct du net après fiscalité.
Organisez les chiffres de votre investissement
Conservez au même endroit les contrats, justificatifs, calculs et échéances utiles pour prendre des décisions documentées.