
Fuite d’eau en location : qui doit la déclarer à l’assurance ?
Une fuite apparaît dans un logement loué, abîme un mur ou provoque un dégât des eaux chez le voisin. Le premier réflexe est souvent de chercher qui est responsable. Pourtant, avant même de répartir les frais, il faut savoir qui doit faire la déclaration à l’assurance et dans quel délai.
En pratique, une fuite d’eau en location et sa déclaration à l’assurance peuvent concerner plusieurs personnes : locataire, propriétaire bailleur, assureur propriétaire non occupant et, en copropriété, syndic. Il n’existe donc pas toujours un déclarant unique pour l’ensemble du sinistre.
L’objectif est simple : stopper l’aggravation, prévenir les bonnes personnes, déclarer rapidement le sinistre, remplir si nécessaire un constat amiable et conserver les preuves utiles. La question de savoir qui paiera ensuite les dégâts relève d’une étape différente.
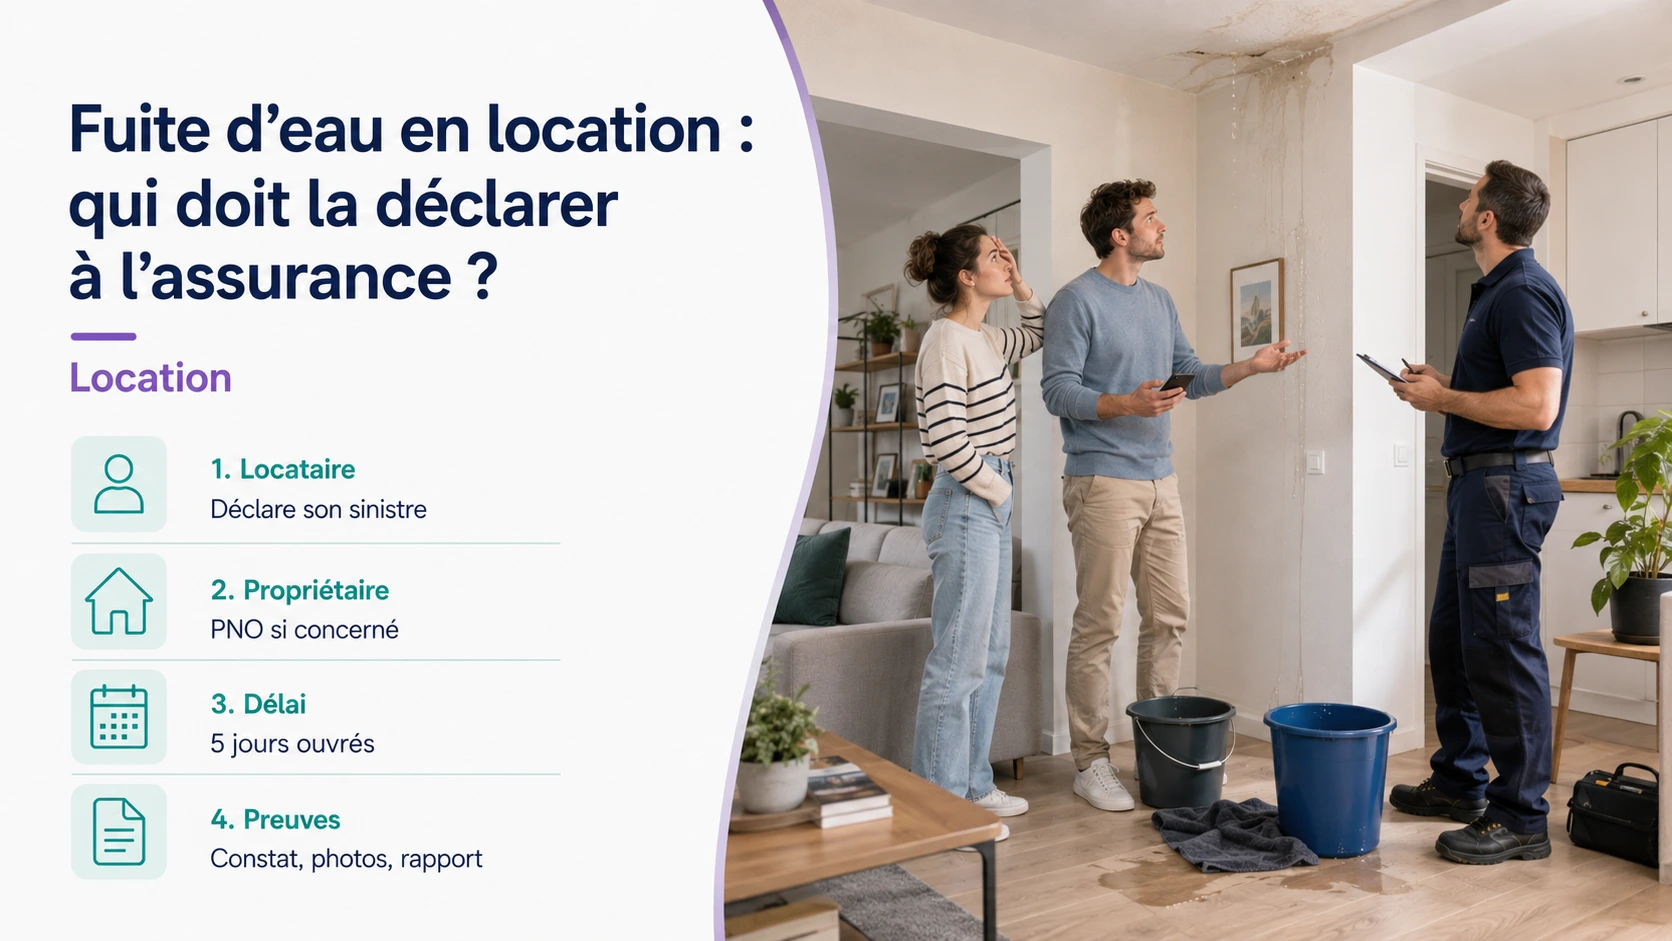
Fuite d’eau en location et déclaration assurance : la réponse rapide
Le locataire doit prévenir son assureur lorsque le sinistre touche le logement qu’il occupe ou ses biens, puis informer rapidement le propriétaire ou l’agence. Le propriétaire peut également devoir déclarer le sinistre à son assurance propriétaire non occupant lorsque des éléments immobiliers lui appartenant sont endommagés, lorsque sa responsabilité peut être recherchée ou lorsque le logement n’est pas correctement couvert par l’assurance du locataire.
En copropriété, si l’origine concerne une partie commune, le syndic doit être informé afin que l’assurance de l’immeuble puisse intervenir.
Le délai de déclaration dépend du contrat, mais le Code des assurances prévoit qu’il ne peut pas être inférieur à 5 jours ouvrés. En pratique, il faut déclarer sans attendre dès que le sinistre est connu.
Fuite d’eau en location : qui doit déclarer à son assurance ?
La bonne réponse dépend de la situation. Dans un logement occupé, le locataire est assuré contre les risques locatifs et doit déclarer à son assureur les dommages qui concernent le logement qu’il occupe ou ses biens.
Il doit aussi prévenir rapidement le propriétaire ou le gestionnaire. Celui-ci peut avoir sa propre déclaration à effectuer, notamment si le bâti, des éléments immobiliers ou sa responsabilité de bailleur sont concernés.
Déclare à son assurance habitation le dégât des eaux qui affecte le logement occupé ou ses biens et informe le bailleur.
Informe son assureur PNO lorsque son contrat doit intervenir, notamment pour certains dommages immobiliers ou une responsabilité liée au logement.
Doit être prévenu lorsque l’origine ou les dommages concernent les parties communes ou l’assurance de l’immeuble.
Attendre de connaître avec certitude le responsable avant de déclarer. L’assureur peut justement aider à organiser l’expertise, la recherche de fuite et les recours entre les différentes assurances.
Le propriétaire doit-il toujours faire une déclaration PNO ?
Non, pas automatiquement pour chaque fuite. L’assurance propriétaire non occupant n’a pas vocation à remplacer l’assurance habitation du locataire.
En revanche, le bailleur a intérêt à prévenir son assureur lorsque le sinistre touche des éléments lui appartenant, lorsque le logement est vacant, lorsque le locataire n’est pas assuré ou lorsque l’origine semble liée à un défaut d’entretien, une vétusté ou un élément relevant du propriétaire.
Si le sinistre est complexe, le plus sûr est de contacter l’assureur PNO et de lui transmettre les premiers éléments : photos, déclaration du locataire, constat amiable éventuel et rapport du plombier.
Dans quel délai déclarer un dégât des eaux ?
L’article L. 113-2 du Code des assurances impose à l’assuré de prévenir son assureur dans le délai prévu par son contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés à compter du moment où l’assuré a connaissance du sinistre.
De nombreux contrats reprennent donc ce délai de cinq jours ouvrés. Mais attendre le dernier jour n’apporte aucun avantage : une déclaration rapide permet de connaître les mesures à prendre et d’éviter d’engager une dépense que l’assureur aurait souhaité organiser lui-même.
Calendrier pratique :
- Immédiatement : couper l’eau si nécessaire et limiter l’aggravation.
- Le jour même : prévenir locataire, bailleur, voisins ou syndic selon la situation.
- Sans attendre : prendre des photos et conserver les preuves.
- Dans le délai du contrat : déclarer le sinistre à l’assurance, généralement sous cinq jours ouvrés.
Surconsommation d’eau après une fuite : penser aussi au plafonnement de la facture
La déclaration à l’assurance ne règle pas toujours la question de la facture d’eau. Lorsqu’une fuite sur une canalisation d’eau potable après compteur provoque une consommation anormale, le dispositif souvent appelé « loi Warsmann » peut permettre à l’abonné d’obtenir un plafonnement de la part excessive de sa facture.
Après avoir été informé de la consommation anormale par le service des eaux, l’abonné dispose d’un délai d’un mois pour faire réparer la fuite et transmettre au service d’eau potable une attestation de l’entreprise indiquant la date de réparation et la localisation de la fuite.
Lorsque les conditions sont remplies, la part de consommation facturée peut être plafonnée au double de la consommation moyenne habituelle. Cette protection vise les fuites sur canalisation après compteur : elle ne s’applique pas de la même manière aux fuites provenant d’appareils ménagers, d’équipements sanitaires ou de chauffage.
En location, vérifiez surtout qui est titulaire de l’abonnement d’eau : c’est l’abonné qui est l’interlocuteur du service des eaux. Si la facture est gérée par le propriétaire, le syndic ou un gestionnaire, transmettez-lui immédiatement l’attestation du plombier et les éléments sur la surconsommation.
Un dégât des eaux se gère mieux avec un dossier complet
La checklist COHABIO vous aide à centraliser signalement, photos, assurances, constat, rapport de plombier, factures et prochaines actions logement par logement.
Le constat amiable dégât des eaux est-il obligatoire ?
Le constat amiable n’est pas une condition légale unique de validité de la déclaration. L’assuré peut déclarer le sinistre selon les modalités prévues par son assureur.
Le constat reste cependant très utile lorsqu’au moins deux personnes ou locaux sont concernés. Il permet de regrouper les coordonnées, assurances, cause apparente et dommages constatés.
Ne signez pas une cause ou une responsabilité avec laquelle vous êtes en désaccord. Décrivez les faits constatés et laissez les assureurs ou l’expert déterminer ensuite les responsabilités.
Quelles informations transmettre à l’assureur ?
Une déclaration utile doit permettre à l’assureur de comprendre rapidement la chronologie et l’étendue du sinistre.
Préparez notamment :
- l’adresse du logement ;
- le numéro du contrat d’assurance ;
- la date de découverte de la fuite ;
- la cause apparente si elle est connue ;
- la liste des pièces ou biens touchés ;
- des photos et vidéos ;
- les coordonnées des voisins concernés ;
- le constat amiable s’il a été rempli ;
- la facture ou le rapport du plombier si une intervention a déjà eu lieu.
Les documents liés au sinistre doivent être conservés avec le dossier locatif. Retrouvez également notre guide sur les documents à conserver par un bailleur.
Faut-il réparer la fuite avant la déclaration ?
Il faut distinguer la mesure d’urgence de la remise en état complète. Une fuite active doit être stoppée rapidement afin d’éviter l’aggravation du sinistre.
Si l’origine se situe sous l’évier, il faut d’abord identifier la pièce défectueuse avant de répartir le coût de la réparation. Joint, siphon, flexible et canalisation ne relèvent pas nécessairement de la même responsabilité : consultez notre guide sur la fuite sous un évier en location.
En revanche, il est préférable de ne pas refaire immédiatement peintures, parquets ou revêtements sans l’accord de l’assureur lorsque ces éléments doivent être constatés ou expertisés.
Conservez la facture de l’intervention ayant permis de stopper la fuite et demandez au professionnel de préciser l’origine constatée. Si la cause n’est pas identifiable, une recherche de fuite peut devenir nécessaire.
Et si la fuite d’eau en location vient d’un autre logement ou des parties communes ?
Si l’eau provient d’un appartement voisin, prévenez immédiatement l’occupant concerné et transmettez ses coordonnées à votre assureur. Lorsque plusieurs logements sont touchés, chacun doit généralement informer son propre assureur selon sa situation.
Si une canalisation commune, une toiture, une colonne ou un autre équipement collectif semble en cause, le syndic doit être averti sans délai afin d’ouvrir le dossier auprès de l’assurance de la copropriété.
La convention IRSI peut ensuite organiser les relations entre assureurs pour certains dégâts des eaux en immeuble collectif dont les dommages restent dans son champ d’application.
Qui paie les dégâts causés par la fuite ?
Cette question doit être séparée de la déclaration à l’assurance. Celui qui déclare le sinistre n’est pas nécessairement celui qui supportera finalement le coût.
La responsabilité dépend de l’origine de la fuite, de l’entretien, de la vétusté, d’une éventuelle faute et des garanties d’assurance applicables.
Pour cette répartition, consultez notre article dédié : fuite d’eau dans une location : qui paie les dégâts ?
Que faire si la fuite devient une urgence ?
Un écoulement continu, un plafond qui se gorge d’eau, un risque électrique ou une inondation chez le voisin nécessitent une réaction immédiate. Coupez l’eau lorsqu’il est possible de le faire sans danger et contactez les personnes capables d’agir.
En immeuble, le syndic ou le gardien peut être nécessaire pour couper une arrivée générale. Si le logement d’origine est vide et inaccessible et que l’inondation est importante, les services de secours peuvent être sollicités.
Les autres situations à traiter rapidement sont détaillées dans notre guide sur les urgences locatives nécessitant une intervention immédiate.
La méthode du bailleur en 6 étapes
- Limiter l’aggravation : couper l’eau ou sécuriser la zone si nécessaire.
- Faire documenter : photos, vidéos, heure de découverte et pièces touchées.
- Identifier les personnes concernées : locataire, voisins, syndic.
- Déclarer rapidement : chaque assuré contacte son assureur lorsque son contrat peut être concerné.
- Conserver les justificatifs : constat, factures, rapports, échanges.
- Traiter ensuite la cause : réparation ou recherche de fuite selon le diagnostic.
Questions fréquentes sur la déclaration d’une fuite d’eau en location
Le locataire doit-il déclarer le dégât des eaux ?
Oui, lorsqu’un sinistre affecte le logement qu’il occupe ou ses biens, il doit prévenir son assurance habitation et informer rapidement le propriétaire ou le gestionnaire.
Le propriétaire doit-il aussi prévenir son assurance ?
Cela dépend du sinistre et du contrat PNO. Il est prudent de la prévenir lorsque des éléments immobiliers lui appartenant sont touchés, lorsque sa responsabilité peut être recherchée, lorsque le logement est vacant ou lorsque le locataire n’est pas correctement assuré.
Quel délai pour déclarer un dégât des eaux ?
Le délai figure dans le contrat d’assurance et ne peut pas être inférieur à cinq jours ouvrés. Il est préférable de déclarer dès que le sinistre est connu.
Le constat amiable dégât des eaux est-il obligatoire ?
Non, il n’est pas l’unique forme possible de déclaration. Il reste toutefois très utile lorsqu’un voisin, un autre logement ou la copropriété est impliqué.
Peut-on réparer immédiatement après la fuite ?
Il faut stopper la fuite et éviter l’aggravation. Pour les travaux de remise en état non urgents, mieux vaut attendre les instructions de l’assureur ou l’éventuelle expertise.
Qui déclare si la fuite vient des parties communes ?
Le syndic doit être informé afin que l’assurance de la copropriété puisse intervenir pour les parties communes, tandis que les occupants ou propriétaires touchés peuvent également devoir déclarer leurs propres dommages à leur assureur.
Conclusion
Lors d’une fuite d’eau en location, la déclaration à l’assurance ne doit pas être retardée par la recherche immédiate d’un responsable. Le locataire informe son assureur et le bailleur, le propriétaire sollicite son assurance lorsque son contrat ou ses biens sont concernés, et le syndic intervient si les parties communes sont en cause.
Le dossier doit être déclaré dans le délai contractuel, généralement cinq jours ouvrés, avec des preuves suffisamment précises. Le constat amiable facilite les échanges mais ne remplace pas la déclaration auprès de l’assureur.
Une fois le sinistre ouvert, il devient plus simple de traiter séparément la recherche de fuite, la réparation de la cause et la répartition définitive des dommages.
Centralisez vos preuves avant que le dossier se complique
La checklist COHABIO vous aide à suivre assurances, photos, constats, interventions, factures et échanges pour chaque logement.
Sources utiles
- Légifrance — Code des assurances, article L. 113-2
- France Assureurs — Règlement d’un dégât des eaux
- ANIL — Propriétaire, locataire et déclaration du sinistre
- Institut national de la consommation — Assurance dégâts des eaux
- Institut national de la consommation — Plafonnement de facture après une fuite d’eau